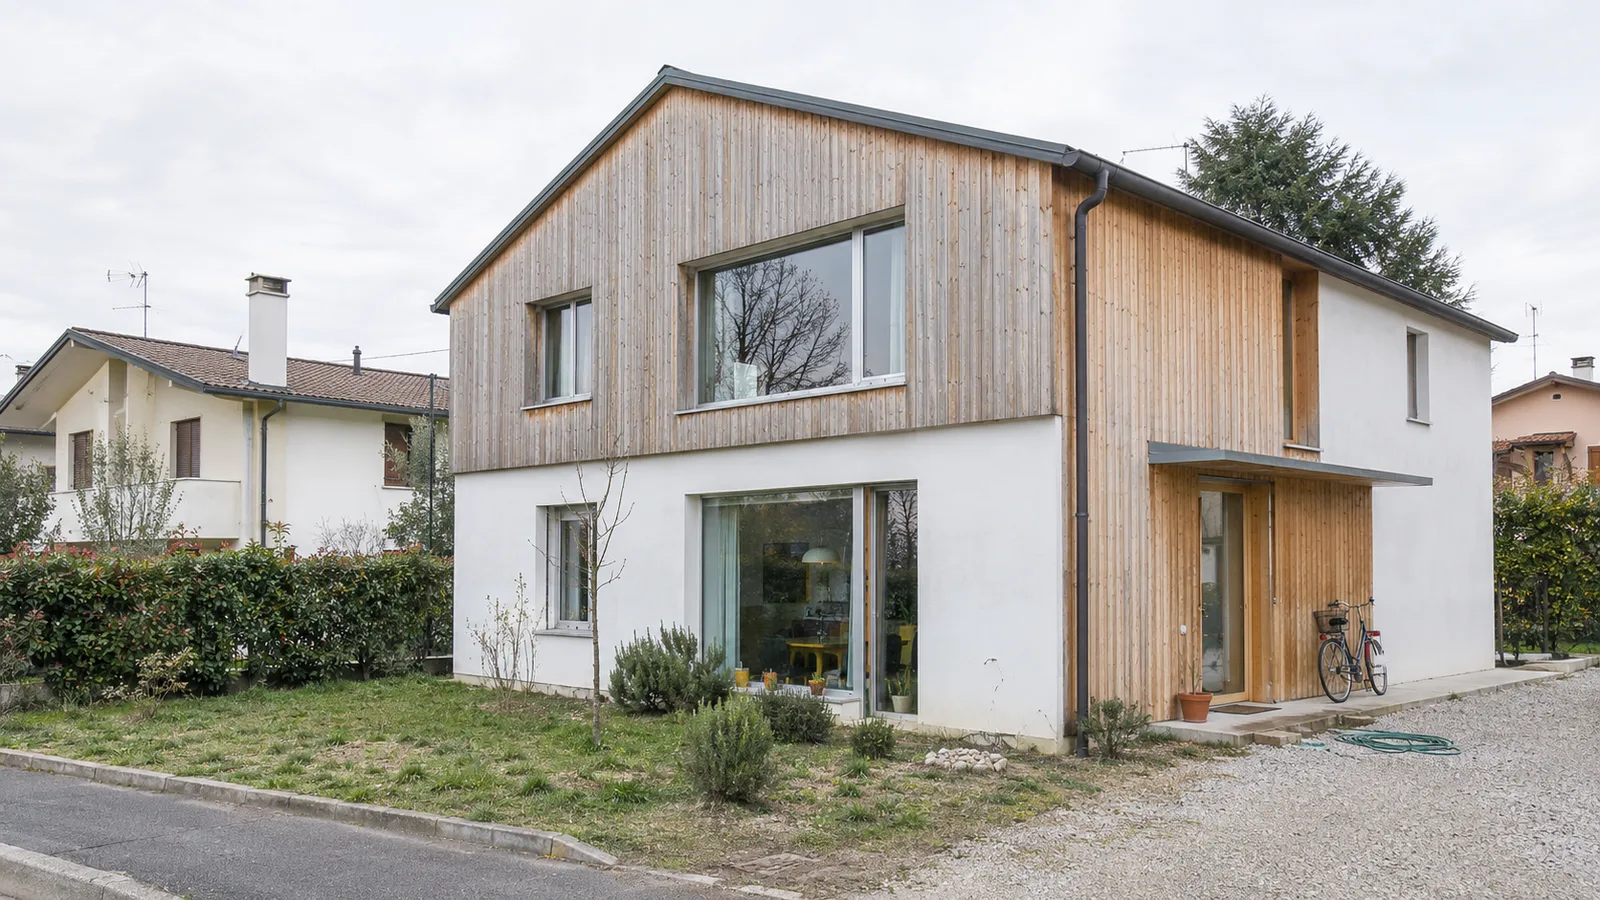
Il mutuo per la costruzione della casa funziona in modo diverso dal mutuo per comprarla. Non si riceve tutta la somma al rogito: la banca la versa a rate, man mano che il cantiere avanza e un suo tecnico ne verifica lo stato. Per questo un mutuo costruzione casa si prepara con documenti tecnici, non solo con buste paga ed estratti conto. Progetto, computo e cronoprogramma diventano parte della pratica bancaria. Qui spieghiamo come si muove questo tipo di finanziamento, cosa chiede la banca al progettista e quali regole valgono per detrarre gli interessi.
Come funziona il mutuo per costruire casa
Quando è garantito da ipoteca di primo grado, il mutuo per costruire rientra nel credito fondiario. Il testo unico bancario lo definisce come un finanziamento a medio e lungo termine garantito da ipoteca di primo grado su immobili. Il compito di fissare l’importo massimo finanziabile spetta all’autorità di vigilanza bancaria, in conformità alle delibere del comitato interministeriale per il credito e il risparmio. Il limite si calcola in rapporto al valore dei beni ipotecati o al costo delle opere da eseguire.
Nella pratica bancaria, la differenza con il mutuo di acquisto sta nell’erogazione. Quando si compra una casa finita, la banca paga il venditore in un’unica soluzione. Quando si costruisce, la casa all’inizio non esiste. La garanzia cresce insieme al cantiere, e la banca eroga in più tranche, dette stati di avanzamento lavori. Prima di ogni versamento un perito incaricato dalla banca verifica che il lavoro corrisponda a quanto dichiarato.
Nel mutuo per costruire, la banca non finanzia una casa: finanzia un cantiere, e lo paga solo quando lo vede avanzare.
Questo ha due conseguenze per chi costruisce. La prima è di cassa: tra un’erogazione e l’altra servono risorse proprie per pagare chi lavora. La seconda è di metodo: un cantiere senza un cronoprogramma chiaro rallenta anche il mutuo. Numero, importo e condizioni delle tranche li decide ciascuna banca nel contratto. Vanno letti con attenzione prima di firmare.
Cosa chiede la banca: i documenti tecnici del mutuo costruzione casa
Oltre ai documenti sul reddito, la banca chiede una serie di elaborati che descrivono la casa e il suo costo. Senza questi documenti il perito non può stimare il valore finale né controllare gli avanzamenti. È qui che il lavoro del progettista entra nella pratica del mutuo.
| Documento | A cosa serve per la banca | Chi lo prepara |
|---|---|---|
| Titolo edilizio (permesso di costruire) | Dimostra che la casa si può costruire legalmente | Progettista, rilasciato dal Comune |
| Progetto architettonico | Descrive la casa che diventerà garanzia | Progettista |
| Computo metrico estimativo | Quantifica il costo delle opere voce per voce | Progettista |
| Capitolato | Definisce materiali e finiture, quindi il valore finale | Progettista con il committente |
| Cronoprogramma | Permette di prevedere le tranche di erogazione | Progettista e costruttore |
| Contratto con chi costruisce | Fissa prezzo, tempi e responsabilità | Committente e costruttore |
| Atto di proprietà del terreno | Individua il bene su cui iscrivere l’ipoteca | Notaio |
Il computo metrico è il documento più sottovalutato. Una cifra a metro quadro non basta al perito, e non basta nemmeno a chi deve chiedere il prestito. Le voci di costo, dalle fondazioni agli impianti, sono le stesse che determinano quanto costa una casa in legno: il perito le controlla tutte. Il capitolato di una casa in X-Lam chiarisce poi cosa è incluso e cosa no. Un capitolato vago produce stime vaghe, e a volte un importo di mutuo insufficiente.
Anche il terreno conta. Prima di chiedere il mutuo va chiarito se il lotto è edificabile e cosa si può costruire. Sono le stesse verifiche sul terreno che conviene fare prima dell’acquisto: destinazione urbanistica, vincoli, accessi, allacci.
Stati di avanzamento lavori e direzione lavori
Lo stato di avanzamento è il momento in cui si misura il lavoro fatto. Lo verifica il perito della banca, ma la base è la contabilità tenuta dal direttore dei lavori. Se giornale dei lavori, misure e fotografie sono in ordine, il passaggio è rapido. Se mancano, ogni tranche diventa una discussione.
In una casa in legno o in X-Lam il ritmo del cantiere è particolare. Le pareti e i solai si producono in stabilimento e si montano in pochi giorni. Una parte importante del costo si concentra quindi in un momento preciso: l’ordine e la consegna della struttura. Va previsto nel cronoprogramma e discusso con la banca, soprattutto se il fornitore chiede un anticipo prima della produzione. I tempi di costruzione di una casa in X-Lam sono più brevi di quelli di una muratura, ma solo se pagamenti ed erogazioni li seguono.
Un cronoprogramma realistico serve due volte: al cantiere per non fermarsi, alla banca per sapere quando pagare.
Ci sono alcuni accorgimenti che rendono la gestione più semplice.
- Allineare le scadenze di pagamento del contratto d’appalto con le fasi che la banca riconosce come avanzamento.
- Prevedere una riserva di liquidità propria per gli anticipi e per le spese escluse dal finanziamento.
- Far coincidere i sopralluoghi del perito con fasi facili da verificare, come struttura montata o copertura chiusa.
La detrazione degli interessi del mutuo per costruire l’abitazione principale
Gli interessi del mutuo ipotecario per costruire l’abitazione principale danno diritto a una detrazione del 19 per cento. La prevede l’articolo 15, comma 1-ter, del testo unico delle imposte sui redditi. La detrazione si calcola su un importo massimo di 2.582,28 euro di interessi e oneri accessori all’anno. In caso di più intestatari o più mutui, il limite vale per il totale.
La guida dell’Agenzia delle Entrate agli interessi passivi per la dichiarazione 2026 fissa condizioni precise, che riguardano anche il cantiere.
| Requisito | Cosa prevede la regola |
|---|---|
| Data del mutuo | Stipulato nei sei mesi prima o nei diciotto mesi dopo l’inizio dei lavori |
| Uso della casa | Adibita ad abitazione principale entro sei mesi dalla fine dei lavori |
| Durata dei lavori | Conclusi entro il termine del titolo edilizio, salvo proroga |
| Chi stipula | Chi avrà la casa in proprietà o con un altro diritto reale |
| Importo agevolato | Solo interessi sulla parte di mutuo usata per spese documentate |
| Terreno | Il costo di acquisto del suolo non rientra nelle spese di costruzione |
| Redditi alti | Per mutui dal 1° gennaio 2025 e redditi oltre 75.000 euro, tetto legato a reddito e figli a carico |
Due regole meritano attenzione. La prima riguarda la parte di mutuo eccedente le spese documentate. Gli interessi su quella parte non sono detraibili, e il calcolo si fa a fine lavori. Fatture e pagamenti tracciati vanno quindi conservati per tutta la durata del cantiere. La seconda riguarda chi paga anche un mutuo per l’acquisto dell’abitazione principale. Le due detrazioni si sommano solo durante i lavori e nei sei mesi successivi.
Anche qui il cantiere conta: se i lavori non partono in tempo o non si chiudono entro il titolo edilizio, la detrazione si perde. La guida prevede un’eccezione per i ritardi dovuti solo al Comune nel rilascio delle autorizzazioni.
Dal budget al mutuo: da dove partire
L’importo del mutuo nasce dal budget, non il contrario. Per questo conviene arrivare in banca con un progetto già stimato: superficie, sistema costruttivo, livello di finiture, spese tecniche, allacci e oneri comunali. Lo studio di fattibilità serve proprio a questo: capire se la casa che si ha in mente sta nel budget prima di firmare qualcosa.
Il valore finale stimato dal perito dipende dalla qualità del progetto e dalla documentazione. Prestazioni energetiche, durabilità e certificazioni pesano anche sul valore immobiliare di una casa in legno negli anni successivi. Le condizioni economiche del finanziamento restano invece materia della banca: tasso, durata, spese di istruttoria e di perizia vanno confrontati su più offerte. Nelle case in legno progettate su misura questi documenti nascono insieme al progetto: non vanno ricostruiti dopo, per la banca.
Domande frequenti sul mutuo per costruire casa
Si può avere un mutuo per costruire una casa in legno?
Sì, il mutuo per la costruzione riguarda l’immobile da realizzare, non il materiale della struttura. La banca valuta il progetto, il titolo edilizio, il computo e il valore finale stimato dal suo perito. Una casa in legno o in X-Lam con documentazione tecnica completa segue lo stesso percorso di qualunque altra nuova costruzione.
La banca versa tutto l’importo all’inizio?
No. Nel mutuo per costruire la banca eroga di solito in più tranche, legate agli stati di avanzamento lavori. Prima di ogni versamento un perito verifica il cantiere. Numero e importo delle tranche dipendono dal contratto di ciascuna banca, quindi vanno chiariti prima della firma e inseriti nel cronoprogramma.
Gli interessi del mutuo per costruire casa si detraggono?
Sì, se la casa diventa abitazione principale. La detrazione è del 19 per cento su un massimo di 2.582,28 euro di interessi all’anno. Il mutuo va stipulato tra sei mesi prima e diciotto mesi dopo l’inizio dei lavori, e la casa va abitata entro sei mesi dalla fine.
Il costo del terreno rientra nel mutuo per la costruzione?
Ai fini della detrazione degli interessi no: il costo di acquisto del suolo non rientra tra le spese di costruzione agevolate. Se il terreno si compra con un finanziamento, conviene chiarire con la banca come trattarlo e verificare con il proprio consulente fiscale gli effetti sulla detrazione.